41 iva assolta dall'editore art 74 comma 1 lettera c dichiarazione iva
Art. 74 testo unico iva - Disposizioni relative a particolari settori Dispositivo dell'art. 74 Testo unico IVA. Fonti → Testo unico IVA → Titolo VI - Disposizioni varie. In deroga alle disposizioni dei titoli primo e secondo, l'imposta è dovuta: a) per il commercio di sali e tabacchi importati o fabbricati dall'amministrazione autonoma dei monopoli dello Stato, ceduti attraverso le rivendite dei generi di ... Iva - Corretta Contabilizzazione Operazioni Regime Monofase IVA - CORRETTA CONTABILIZZAZIONE ACQUISTI NEL REGIME MONOFASE. Le operazioni soggette al regime "monofase", di cui all'art. 74 c.1 del DPR 633/72, sono caratterizzate da uno speciale regime in base al quale l'imposta non è applicata nei singoli passaggi commerciali con il meccanismo rivalsa-detrazione, ma è dovuta unicamente dal primo soggetto cedente (editore, distributore per i ...
Telefonia mobile ricaricabile: è detraibile l'IVA se fatturata all ... L'Agenzia delle entrate con Risoluzione n 69/E del 22 ottobre risponde ad un interpello in merito alla corretta applicazione della disciplina IVA delle operazioni di cui all'art 74 comma 1 ...
Iva assolta dall'editore art 74 comma 1 lettera c dichiarazione iva
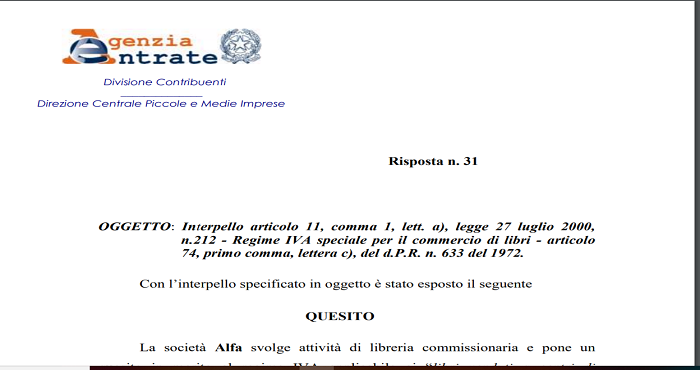
Commercio libri, regime speciale IVA ex art. 74: nuovo interpello Ade In materia di commercio di prodotti editoriali, l'articolo 74, comma 1, lettera c), del d.P.R. n. 633/1972 - che trova fondamento nella normativa di rango comunitario contenuta negli articoli 394 e 395 della direttiva n. 2006/112/CE - prevede l'applicazione di un regime monofase, in cui l'imposta, che è dovuta sul prezzo di vendita al ... CODICE IVA FATTURA ELETTRONICA S74,1 - Escluse articolo 74, c.1) lett.e ... Scritto il 29 Novembre 2021. Pubblicato in CODICI IVA NELLA FATTURA ELETTRONICA. S74,1 - Escluse articolo 74, c.1) lett.e DPR 633/72. RACCOLTA CODICI EDILIZIA. CODICE DEGLI APPALTI D.L. 50/2016. TESTO UNICO SULL'EDILIZIA. RACCOLTA CODICI SULLA PROFESSIONE. CODICE - DEONTOLOGIA FORENSE. CODICE - FORMAZIONE AVVOCATI. Il Quotidiano del Fisco Prodotto editoriale online. Le cessioni di prodotti editoriali in formato elettronico sono considerate, ai fini Iva, prestazioni di servizi (al pari di tutte le operazioni rientranti nel cosiddetto commercio elettronico diretto). È, pertanto, esclusa la possibilità di applicare il regime speciale (circolare n.23/E del 24/7/2014).
Iva assolta dall'editore art 74 comma 1 lettera c dichiarazione iva. Art. 74 - Disposizioni relative a particolari settori. (Dpr 633/72) Art. 74 - Disposizioni relative a particolari settori. (Dpr 633/72) N° doc. 2773 - aggiornato il 09/09/2010 ... Le disposizioni della lettera c) del comma 1 del presente articolo, ... sono altresi' esonerati dagli obblighi di registrazione e dichiarazione, salvo quanto stabilito dall'articolo 25; per il contenzioso si applica la disciplina ... Iva commercio prodotti editoriali: regime monofase ad ampio raggio ... In linea generale, per il commercio di prodotti editoriali, il decreto Iva prevede che l'imposta dovuta sul prezzo di vendita al pubblico è a carico esclusivamente dell'editore (regime "monofase", articolo 74, comma 1, lettera c, Dpr 633/1972). Di conseguenza, l'imposta pagata dall'editore assorbe quella relativa a ogni operazione ... Iva Monofase Art. 74 C.1 Telefonia - Detraibilita' Domanda: Un professionista riceve fattura da un operatore di telefonia mobile per un abbonamento business ricaricabile con l'importo dell'abbonamento nella sezione imponibile, l'importo dell'Iva al 22% nella sezione Iva a debito, ma il tutto riportato con codice "escluso art. 74, comma 1, lett. d), D.P.R. 633/1972". Iva su fatture telefonia ed esclusione ex art. 74 - Studio Cobelli ... Sempre più spesso troviamo sulle fatture dei servizi di telefonia l'indicazione di "Iva assolta all'origine ex art. 74 c.1 Dpr 633/72" per i servizi prepagati o a canone fisso.. Purtroppo capita di frequente che tale indicazione (corretta) sia riportata solamente nelle note, mentre nella parte relativa al dettaglio delle imposte gli stessi importi vengano indicati con l'aliquota Iva ...
PDF Iva Monofase Art. 74 C.1 Telefonia - Detraibilita' IVA MONOFASE ART. 74 C.1 TELEFONIA - DETRAIBILITA' Scritto da Administrator Giovedì 14 Aprile 2016 16:16 - Nel regime monofase Iva, a differenza di quello ordinario, il Fisco riscuote l'Iva sul prezzo definitivo di vendita al pubblico dal primo soggetto che interviene nel ciclo produttivo ovvero commerciale. Attenzione Regime speciale IVA per il commercio di prodotti editoriali - art. 74 ... Le operazioni di commercializzazione di tali prodotti editoriali elettronici sono da considerare, ai fini IVA, come prestazioni di servizi di cui all'articolo 3 del DPR n. 633 del 1972, alle quali non torna applicabile il regime speciale di cui all'art. 74, comma 1, lett. c) del DPR n. 633 del 1972 (vd. più diffusamente paragrafo 6). Regime speciale IVA dell'editoria - Modifiche dal 2014 L'Agenzia delle Entrate interviene con la Circolare 23/E del 24 luglio 2014 per fornire i primi chiarimenti operativi circa il regime speciale IVA per l'editoria. L'art. 19 co 1, lett. A) D.L. 04/06/2013, n. 63 ha modificato l'art. 74 comma 1 lettera c) DPR 633/72 che reca particolari disposizioni per il commercio nel territorio dello ... PDF DA INSERIRE IN LIQUIDAZIONE IVA Descrizione Tipo operazione Ambito ... NO BENI NON SOGGETTI AD IVA (ART. 74 C.1 LETT. C/D/E)-EDITORIA Escluso Acq./Ven./Corr. No NO ACQUISTO DA AGENZIE VIAGGI - NON SOGGETTO AD IVA AI SENSI DELL'ART.74 TER Escluso Acquisti No SI ESENTE ART.10 Esente Acq./Ven./Corr. No SI OPERAZIONI SENZA ADDEBITO IMPOSTA REGIME CONTRIBUENTI MINIMI ART.1 C.100 L.244/2007 FINANZIARIA 2008 Escluso Acq ...
Il regime speciale Iva per l'editoria - Euroconference News Il settore dell'editoria è soggetto ad un regime speciale Iva regolato dall' articolo 74, comma 1, lett. c), D.P.R. 633/1972 e dal Decreto del Ministero delle Finanze del 9 aprile 1993. Tale ... Regime speciale IVA: libri, periodici e quotidiani - Fisco 7 La funzionalità deve essere autocertificata dall'editore tramite una dichiarazione sostitutiva di atto notorio da presentare all'Agenzia delle Entrate. ... Se emessa, la fattura dovrà contenere la dicitura "IVA assolta dall'editore - art.74 DPR 633/72". Per la vendita di giornali, quotidiani, periodici, supporti integrativi e ... Il regime IVA monofase nel settore dell'editoria - Informazione Fiscale Il regime monofase nel settore dell'editoria è disciplinato dall' art. 74 del D.P.R. n. 633/1972 e prevede che l'Iva sia interamente assolta in capo all'editore al quale fanno capo tutti gli obblighi inerenti l'applicazione dell'imposta. I prodotti editoriali rivenduti al dettaglio, in tutte le fasi della commercializzazione, sono ... Detrazione IVA per i servizi di telefonia mobile ricaricabile Con la Risoluzione n.69/E del 22.10.20, l'Agenzia delle Entrate ha confermato la possibilità di detrarre l'Iva relativa alle fatture emesse dai gestori telefonici per i servizi di telefonia mobile ricaricabile assoggettati al regime monofase ex art.74, DPR n.633/72. In genere, la fatturazione delle operazioni prestate dai gestori ...
MANUALE OPERATIVO IVA - Principi e regole per l'applicazione dell'imposta
Art. 74 - Testo Unico Iva - Disposizioni relative a particolari settori Febbraio 24, 2022 - Art. 74 - Testo Unico Iva: Disposizioni relative a particolari settori - 1. In deroga alle disposizioni dei titoli primo e secondo l'imposta è dovuta:a) per il commercio di sali e tabacchi importati o fabbricati dall'Amministrazione autonoma dei Monopoli dello Stato, ceduti attraverso le rivendite dei generi di Monopoli, dall'Amministrazione stessa, sulla base del prezzo ...
Commercio libri, regime speciale IVA ex art. 74: nuovo ...
Il Quotidiano del Fisco Prodotto editoriale online. Le cessioni di prodotti editoriali in formato elettronico sono considerate, ai fini Iva, prestazioni di servizi (al pari di tutte le operazioni rientranti nel cosiddetto commercio elettronico diretto). È, pertanto, esclusa la possibilità di applicare il regime speciale (circolare n.23/E del 24/7/2014).
Untitled
CODICE IVA FATTURA ELETTRONICA S74,1 - Escluse articolo 74, c.1) lett.e ... Scritto il 29 Novembre 2021. Pubblicato in CODICI IVA NELLA FATTURA ELETTRONICA. S74,1 - Escluse articolo 74, c.1) lett.e DPR 633/72. RACCOLTA CODICI EDILIZIA. CODICE DEGLI APPALTI D.L. 50/2016. TESTO UNICO SULL'EDILIZIA. RACCOLTA CODICI SULLA PROFESSIONE. CODICE - DEONTOLOGIA FORENSE. CODICE - FORMAZIONE AVVOCATI.
Dichiarazione Iva - Quadro VF Operazioni passive e Iva ...
Commercio libri, regime speciale IVA ex art. 74: nuovo interpello Ade In materia di commercio di prodotti editoriali, l'articolo 74, comma 1, lettera c), del d.P.R. n. 633/1972 - che trova fondamento nella normativa di rango comunitario contenuta negli articoli 394 e 395 della direttiva n. 2006/112/CE - prevede l'applicazione di un regime monofase, in cui l'imposta, che è dovuta sul prezzo di vendita al ...
Dichiarazione Iva - Quadro VF Operazioni passive e Iva ...
Dichiarazione IVA 2021
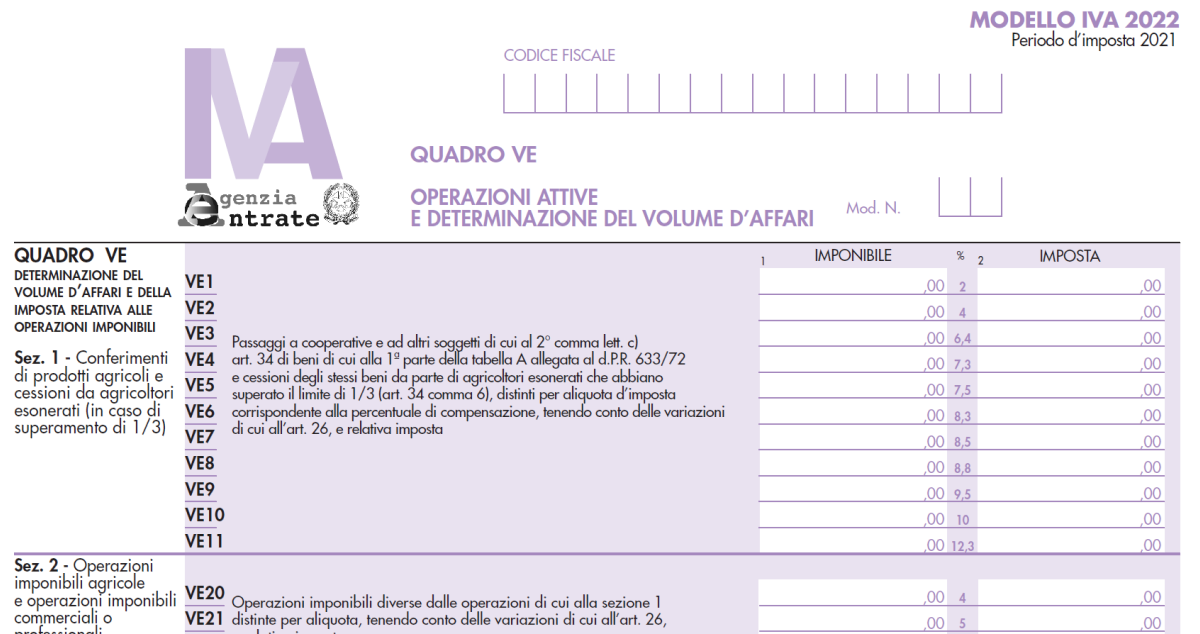
Dichiarazione IVA 2022: istruzioni per la compilazione del ...
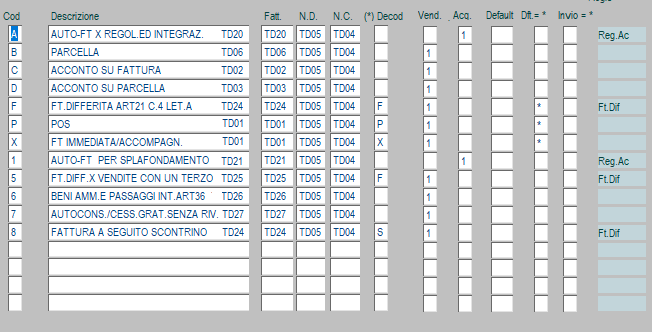
Manuale Novità Fatturazione Elettronica - Gruppo Vela
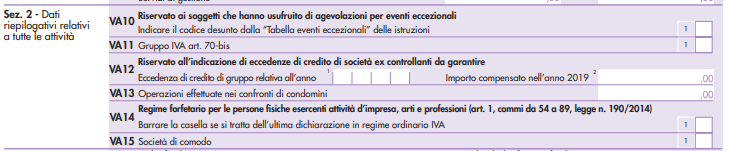
Dichiarazione Iva 2020: modello, procedura e novità - Fiscomania
1 DISCIPLINARE DI GARA PROCEDURA APERTA PER LA FORNITURA DEI ...

Le.io. & Partners Blog: Detrazione IVA per i servizi di ...
MANUALE NOVITA' DELLA FATTURA ELETTRONICA
ISTRUZIONI PER LA COMPILAZIONE DEI MODELLI DI DICHIARAZIONE ...

Quadro VF dichiarazione IVA: operazioni passive e IVA ammesse ...
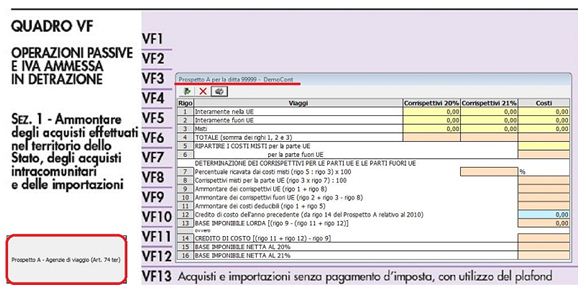
Dichiarazione Iva - Quadro VF Operazioni passive e Iva ...
L' I VA
Untitled
Guida alla compilazione
AVVISO EDICOLA SALA BORSA 2012
Nomina rappresentante fiscale per esportazione libri e ...
Agenzia delle entrate: resa forfettaria per i cartacei al 95 ...

Calaméo - 56 web 1 hing 1 Eventi & Commenti X 31 12 09 pag. 01 80
Ai gentili Clienti dello Studio
Untitled
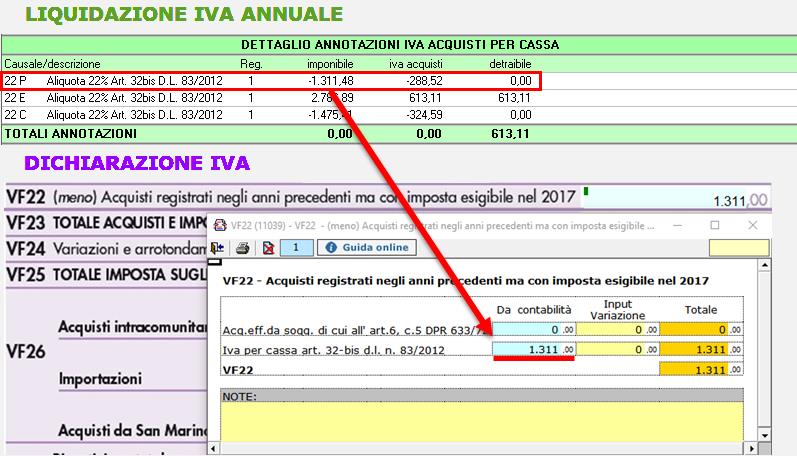
Regime Iva per cassa: compilazione Dichiarazione Iva ...
Impresa Individuale (Edicola) MASINI Federica Piazza ...
Codice A2008B D.D. 22 ottobre 2018, n. 458 L.R. 14/16. Azioni ...
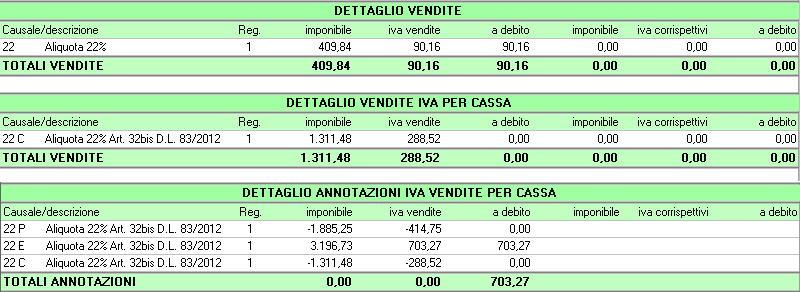
Regime Iva per cassa: compilazione Dichiarazione Iva ...
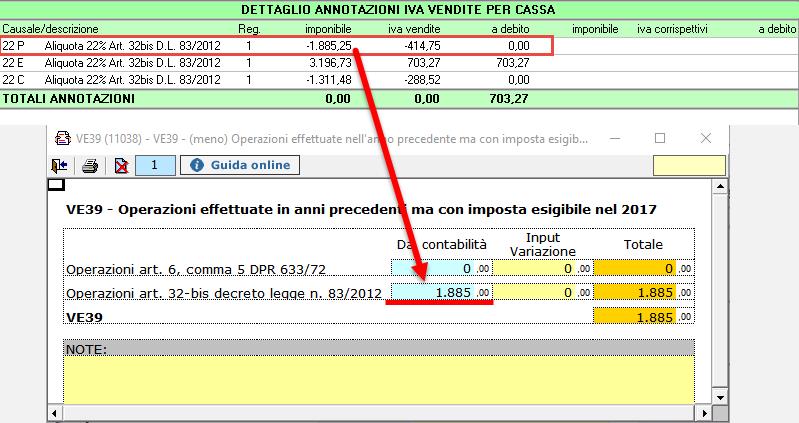
Regime Iva per cassa: compilazione Dichiarazione Iva ...
IVA NEI RAPPORTI CON L'ESTERO E DICHIARAZIONE IVA 2015
Dichiarazione IVA 2021
DICHIARAZIONE IVA BASE 2016
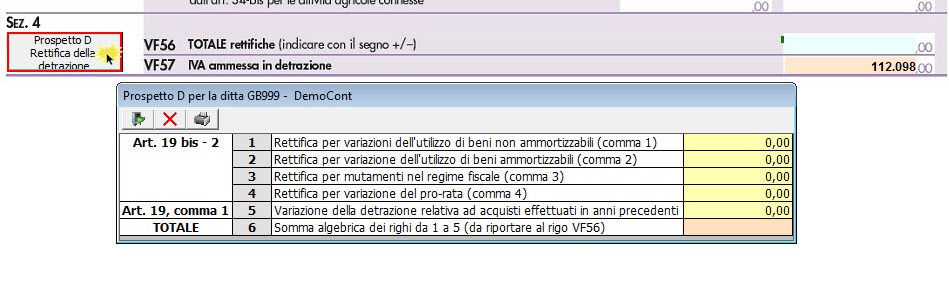
Dichiarazione Iva - Quadro VF Operazioni passive e Iva ...

Regime speciale IVA per l'editoria
DICHIARAZIONE IVA 2019 - ADEMPIMENTI FINALI
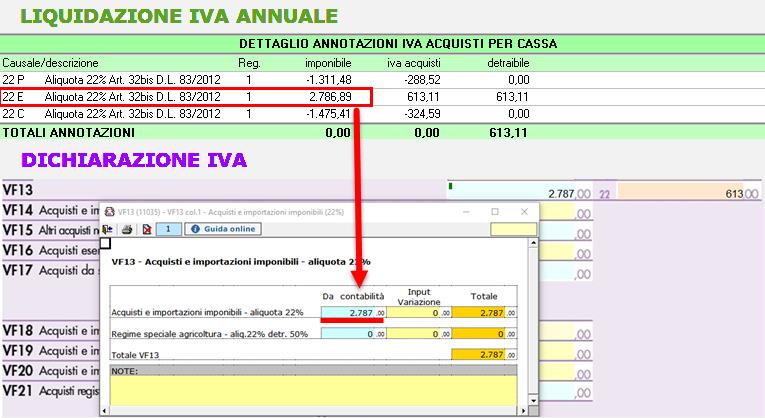
Regime Iva per cassa: compilazione Dichiarazione Iva ...
Decreto _impegno_edicola _2_
Il regime speciale Iva per l'editoria - Euroconference News
Untitled

Regime speciale IVA: libri, periodici e quotidiani - Fisco 7

Regime speciale IVA per l'editoria - Dk Post
0 Response to "41 iva assolta dall'editore art 74 comma 1 lettera c dichiarazione iva"
Post a Comment